
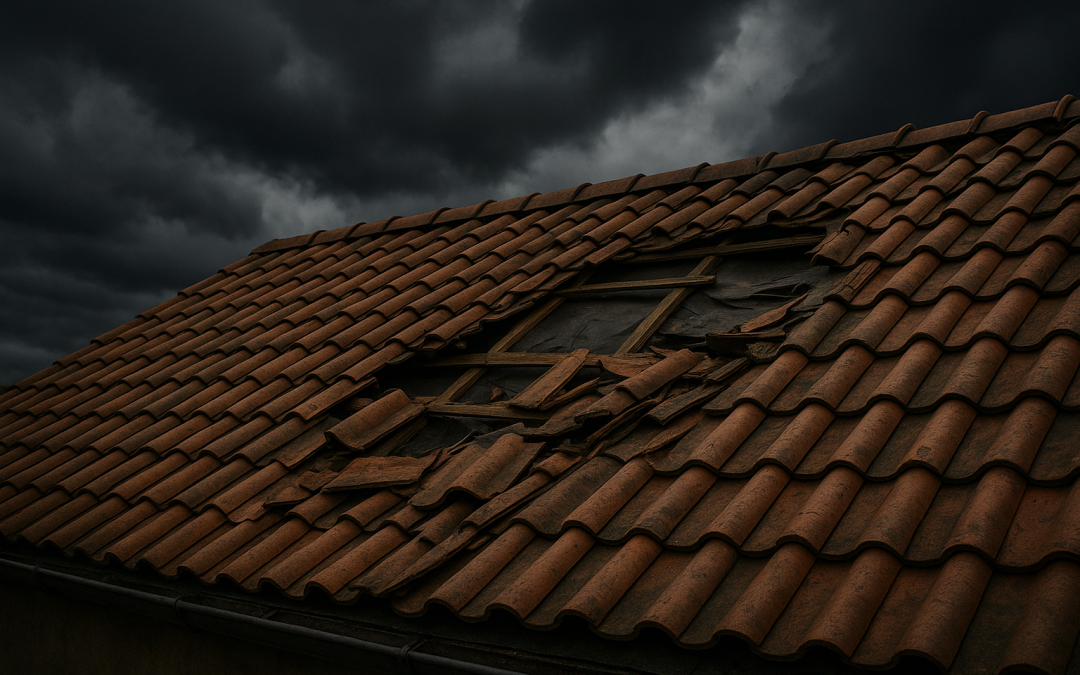
Après un gros coup de vent, la première erreur consiste à monter sur le toit “juste pour remettre deux tuiles”. Une tuile humide glisse, un liteau peut avoir cassé, une plaque de mousse peut céder sous le pied. Dans l’Allier, le Cher, la Creuse, l’Indre et le Puy-de-Dôme, on voit souvent le même scénario après tempête : quelques tuiles envolées côté rive ou faîtage, une infiltration discrète dans les combles, puis une vraie fuite au plafond deux jours plus tard. Les tuiles cassées après tempête se traitent vite, mais pas n’importe comment.
Sécuriser et constater
Ce qu’il faut faire dans les premières heures
Avant de penser réparation, il faut limiter les dégâts et éviter l’accident. Si vous voyez des tuiles au sol, des morceaux de faîtage, une gouttière pendante ou un écran sous toiture apparent, restez à distance. Un élément peut encore tomber, surtout avec les rafales résiduelles.
À l’intérieur, vérifiez les combles si l’accès est sûr. Cherchez les traces d’eau sur l’isolant, les chevrons, les pannes, autour des conduits de cheminée, fenêtres de toit et noues. Une infiltration ne coule pas toujours à l’aplomb de la tuile cassée : l’eau suit les liteaux, les chevrons, parfois sur 2 ou 3 mètres avant d’apparaître.
- Placez des seaux ou bassines sous les gouttes visibles.
- Écartez les meubles et coupez l’électricité si l’eau arrive près d’un point lumineux ou d’une prise.
- Protégez l’isolant avec une bâche uniquement si vous pouvez le faire sans monter sur la charpente.
- Prenez des photos nettes : tuiles au sol, toiture vue depuis le jardin, traces d’eau, plafond taché, objets abîmés.
Si l’eau entre déjà dans la maison, on parle d’urgence. Une intervention de mise hors d’eau peut éviter plusieurs milliers d’euros de dégâts sur isolation, placo, peinture et électricité.
Les signes qui doivent alerter
Une tuile déplacée n’est pas toujours visible depuis le sol. Après une tempête, surveillez aussi les détails : ligne de faîtage irrégulière, tuile de rive sortie de son alignement, solin soulevé, gouttière tordue, chatière arrachée, abergement de cheminée déformé. Sur les toits anciens autour de Montluçon, Saint-Amand-Montrond, Guéret ou La Châtre, les tuiles plates ou mécaniques peuvent bouger sans tomber.
Le gel aggrave ensuite le problème. Une tuile fendue absorbe l’eau, puis éclate lors des nuits froides. Dans les secteurs plus exposés, vers les contreforts du Massif central et le Puy-de-Dôme, le duo vent-neige peut aussi pousser l’eau sous les recouvrements. C’est pour cela qu’une petite casse visible en novembre peut devenir une infiltration sérieuse en janvier.
Déclarer à l’assurance
Le délai et les preuves à préparer
Pour une toiture touchée par une tempête, la déclaration à l’assurance habitation se fait généralement dans les 5 jours ouvrés suivant la connaissance du sinistre. Certaines garanties peuvent prévoir des modalités particulières : relisez votre contrat, notamment les clauses “événements climatiques”, “tempête, grêle, neige” et “dégâts des eaux”.
Préparez un dossier simple mais solide. Les assureurs aiment les faits datés, pas les suppositions.
- Photos avant/après si vous en avez.
- Photos des dégâts extérieurs et intérieurs.
- Date et heure approximative de la tempête.
- Articles météo, alerte vigilance ou attestation de vents violents si disponible.
- Factures d’entretien ou de travaux récents, si vous en possédez.
- Devis du couvreur distinguant le provisoire et le définitif.
Ne jetez pas les tuiles cassées avant le passage éventuel de l’expert. Regroupez-les dans un coin sécurisé. Cela prouve la casse et peut aider à identifier le modèle exact.
Ce que l’assurance peut discuter
L’assurance indemnise selon les garanties souscrites, l’état du toit, la franchise, la vétusté et la cause retenue. Elle peut refuser ou réduire la prise en charge si la couverture était déjà très dégradée : tuiles poreuses, faîtage fissuré depuis longtemps, absence d’entretien manifeste, mousse épaisse, zinguerie percée. Un toit entretenu se défend mieux dans un dossier.
Autre point fréquent : la différence entre dommage direct et amélioration. Remplacer 12 tuiles cassées par la tempête, c’est une remise en état. Refaire tout le pan de toiture parce que les tuiles ont 60 ans et ne se fabriquent plus, c’est un cas plus complexe. Il faut parfois chiffrer plusieurs options : réparation localisée, pan complet, adaptation avec tuiles compatibles, reprise des rives ou du faîtage.
Demandez toujours un devis détaillé. Une ligne “réparation toiture” à 2 500 € sans détail passe mal. Un devis précis indique l’accès, la mise en sécurité, le bâchage, la dépose, le remplacement des tuiles, les fournitures, la zinguerie éventuelle et l’évacuation.
Provisoire vs définitif
La mise hors d’eau : gagner du temps sans aggraver
Le provisoire sert à empêcher l’eau d’entrer, pas à faire durer la toiture six mois. Selon l’accès et les conditions météo, un couvreur peut poser une bâche professionnelle, remplacer quelques tuiles en urgence, recaler des éléments déplacés ou sécuriser une gouttière pendante. La bâche doit être fixée correctement, sans créer de retenue d’eau ni arracher d’autres tuiles au prochain coup de vent.
Une bâche légère de bricolage, maintenue par deux parpaings, fait souvent plus de mal que de bien. Avec le vent, elle bat, arrache les crochets, soulève les tuiles voisines et laisse passer l’eau par les côtés. Sur toiture inclinée, on utilise des fixations adaptées, parfois des liteaux de maintien, et on tient compte du sens d’écoulement.
Les coûts observés en 2026
Les prix varient selon la pente, la hauteur, l’accès, le type de tuile, l’urgence, la nécessité d’un échafaudage ou d’une nacelle. Un toit à 4 mètres avec accès facile ne coûte pas comme une longère haute, un immeuble de bourg ou une maison en ardoise en secteur venté.
| Intervention après tempête | Prix courant 2026 | Ce qui fait varier le prix |
|---|---|---|
| Déplacement et diagnostic toiture | Entre 90 et 180 € | Distance, urgence, accès aux combles, photos et rapport |
| Mise hors d’eau par bâchage | Entre 250 et 900 € | Surface à couvrir, hauteur, fixation, météo, intervention soir/week-end |
| Remplacement de quelques tuiles | Entre 180 et 650 € | Nombre de tuiles, modèle disponible, pente, accès |
| Reprise localisée de faîtage ou rive | Entre 450 et 1 800 € | Longueur, mortier ou faîtage à sec, scellements, tuiles spécifiques |
| Réparation avec zinguerie ou solin | Entre 350 et 1 500 € | Chéneau, abergement cheminée, noue, raccord mur/toiture |
| Réfection partielle d’un pan | Entre 90 et 180 €/m² | Dépose, liteaux, écran sous toiture, type de couverture, évacuation |
Ces fourchettes ne remplacent pas une visite. Elles donnent un ordre d’idée honnête. Après tempête, le poste “accès” pèse lourd : une nacelle peut ajouter entre 350 et 900 € selon durée et disponibilité. Un échafaudage peut être obligatoire dès que la sécurité l’impose.
Quand passer du provisoire au définitif
Un bâchage doit être suivi rapidement. En pratique, on vise une réparation définitive sous quelques jours à quelques semaines selon météo, disponibilité des matériaux et accord assurance. Attendre trop longtemps augmente les risques : condensation sous bâche, infiltration latérale, isolation mouillée, moisissures, déformation des liteaux.
Si votre plafond est taché, consultez aussi notre article lié sur la fuite de toiture : il explique comment repérer l’origine d’une infiltration et quoi faire avant que les dégâts intérieurs s’étendent.
Faire intervenir un pro
Ce qu’un couvreur vérifie vraiment
Un bon diagnostic ne se limite pas à remplacer la tuile visible. Sur une toiture touchée par le vent, je vérifie les zones sensibles : rives, faîtage, arêtiers, noues, solins, entourage de cheminée, fenêtres de toit, crochets de gouttières, écran sous toiture quand il existe, état des liteaux et ventilation. Une tuile cassée peut cacher un liteau fendu. Une rive déplacée peut annoncer plusieurs fixations arrachées.
Les règles de l’art s’appuient notamment sur les DTU de couverture : DTU 40.21 pour les tuiles à emboîtement ou à glissement, DTU 40.22 pour les tuiles canal, DTU 40.23 pour les tuiles plates, et les prescriptions fabricants. Ces textes encadrent les recouvrements, les pentes minimales, la fixation, la ventilation, les points singuliers. En zone exposée au vent ou en altitude, on ne pose pas comme en plaine abritée.
Dans nos secteurs du centre de la France, l’amplitude thermique fatigue les matériaux : journées douces, nuits de gel, pluies battantes, neige ponctuelle. Une réparation durable tient compte de cela. Sceller vite au mortier sur un support humide et gelé, c’est prendre le risque de voir le faîtage fissurer au premier hiver.
Les erreurs fréquentes après tempête
- Monter soi-même sur la toiture : chute, casse supplémentaire, assurance qui peut contester si l’intervention aggrave le sinistre.
- Changer une tuile sans vérifier l’écran : si l’écran est déchiré, l’eau peut continuer à passer.
- Utiliser de la mousse expansive ou du silicone partout : ça bloque la ventilation, vieillit mal et complique la vraie réparation.
- Accepter un démarchage agressif : après tempête, certains promettent une prise en charge totale sans avoir lu votre contrat.
- Signer un devis flou : impossible ensuite de discuter avec l’expert ou de comparer correctement.
Assurance décennale et traçabilité
Pour des travaux de couverture, exigez une entreprise assurée en responsabilité civile professionnelle et en garantie décennale pour l’activité réalisée. La décennale ne couvre pas tout : elle concerne les dommages compromettant la solidité de l’ouvrage ou le rendant impropre à sa destination, pendant 10 ans, lorsque les conditions sont réunies. Mais une attestation cohérente avec le chantier reste indispensable.
Conservez devis, facture, photos et compte rendu. En cas de nouvelle tempête, ces documents prouvent que la toiture a été réparée selon les règles de l’art. C’est utile pour vous, pour l’assureur et pour une future vente du bien.
Réparer ou refaire : comment trancher
Si la toiture a moins de 20 à 25 ans et que les dégâts sont localisés, une réparation ciblée suffit souvent. Si les tuiles sont poreuses, les liteaux fatigués, le faîtage fissuré sur toute la longueur et que les infiltrations se répètent, refaire un pan devient parfois plus rationnel. À partir d’un certain seuil, multiplier les petites réparations revient cher et ne règle pas le fond.
Le bon choix dépend de l’âge du toit, de la disponibilité des tuiles, de la pente, de l’état de la charpente, de l’isolation et de votre projet. Sur une maison où vous prévoyez une isolation de combles ou des panneaux solaires dans deux ans, on peut anticiper certaines reprises pour éviter de payer deux fois l’accès et la dépose.
FAQ
Puis-je faire réparer avant le passage de l’expert assurance ?
Oui pour les mesures d’urgence destinées à éviter l’aggravation : bâchage, mise hors d’eau, sécurisation d’éléments menaçants. Gardez les photos, les tuiles cassées et les factures. Pour une réparation définitive importante, demandez l’accord de l’assureur ou transmettez le devis avant engagement, sauf urgence manifeste.
Une seule tuile cassée peut-elle provoquer une fuite ?
Oui. Selon l’emplacement, une seule tuile cassée peut laisser entrer l’eau, surtout près d’une noue, d’un faîtage, d’une rive ou d’un conduit. Avec pluie battante et vent, l’eau remonte sous les recouvrements. Le risque augmente si l’écran sous toiture est absent ou abîmé.
Combien de temps dure une réparation après tempête ?
Pour quelques tuiles accessibles, l’intervention peut durer entre 1 et 3 heures. Une reprise de faîtage, de rive ou de zinguerie prend plutôt entre une demi-journée et 2 jours. Si échafaudage, recherche de tuiles anciennes ou accord assurance sont nécessaires, le délai global peut s’étendre sur plusieurs semaines.
L’assurance couvre-t-elle toujours les tuiles cassées après tempête ?
Pas toujours. Tout dépend du contrat, de la cause reconnue, de la franchise, de la vétusté et de l’état antérieur du toit. Un défaut d’entretien peut limiter l’indemnisation. Un devis détaillé et des photos prises rapidement améliorent nettement le dossier.
Votre toiture a bougé après un coup de vent ? TOITURAMA intervient à Montluçon et dans l’Allier, le Cher, la Creuse, l’Indre et le Puy-de-Dôme pour sécuriser, diagnostiquer et réparer proprement. Faire réparer ma toiture après tempête : demandez un devis gratuit, avec photos et explications claires pour votre assurance.